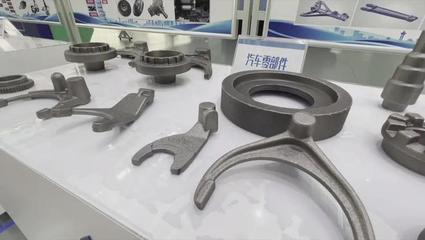
疫情反復沖擊下,汽車零部件企業的困境與突圍之路
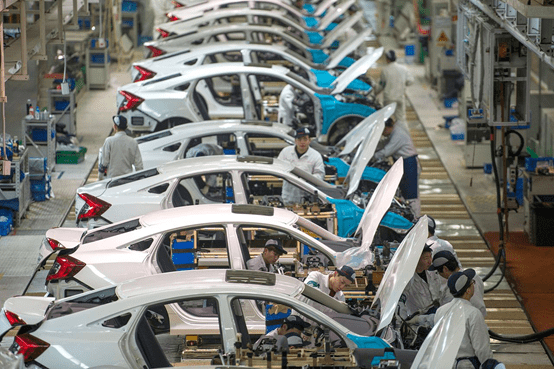
自2020年以來,新冠疫情反復延宕,全球汽車產業鏈經歷了前所未有的震蕩。作為產業鏈中游的關鍵環節,汽車零部件企業承受著來自上下游的雙重壓力:上游原材料價格波動、芯片短缺、物流受阻,下游整車廠減產、需求收縮、訂單波動。在疫情反復沖擊下,汽車零部件企業能否走出困境?答案并非簡單的“能”或“不能”,而是取決于企業能否認清挑戰、抓住機遇、加速轉型。
一、疫情反復帶來的多重困境
1. 供應鏈斷裂與成本飆升
疫情導致多地封控,物流運輸受阻,部分零部件企業被迫停工停產。大宗商品價格暴漲,鋼材、鋁材、塑料、橡膠等原材料成本大幅上升,疊加芯片短缺,使得企業采購成本高企,利潤空間被嚴重擠壓。
2. 需求端波動加劇
整車廠因芯片短缺和疫情停產,對零部件的需求呈現“脈沖式”變化。企業要么面臨訂單驟減、產能閑置,要么在需求反彈時因備貨不足而錯失機會。這種不確定性使得生產計劃難以穩定,增加了運營難度。
3. 資金鏈緊張
零部件企業多為中小企業,抗風險能力較弱。疫情下回款周期拉長,應收賬款增加,而人工、租金、貸款利息等剛性支出不變,導致現金流壓力巨大,部分企業甚至面臨生存危機。
二、困境中孕育的機遇
盡管挑戰嚴峻,但疫情也倒逼行業加速變革,為零部件企業提供了轉型升級的窗口期。
1. 國產替代加速
全球供應鏈受阻,整車廠開始積極尋找本土供應商,以保障供應鏈安全。這為國內零部件企業,尤其是那些在核心技術領域有所突破的企業,提供了進入主流配套體系的良機。
2. 新能源汽車爆發式增長
疫情期間,新能源汽車市場逆勢上揚,滲透率快速提升。與傳統燃油車相比,新能源汽車對零部件提出了全新需求,如電池、電機、電控、輕量化材料、智能座艙、自動駕駛傳感器等。這為提前布局的企業打開了增量空間。
3. 政策扶持與產業協同
國家出臺了一系列穩經濟、促消費、保產業鏈供應鏈的政策,包括減稅降費、專項貸款、復工復產支持等。整車廠與零部件企業加強協同,共擔風險,共建生態。
三、走出困境的路徑選擇
1. 推進供應鏈多元化與本地化
企業應建立多源供應體系,避免單一依賴,同時加大本地化采購比例,縮短物流半徑,增強抗風險能力。
2. 加快數字化轉型與智能制造
通過工業互聯網、大數據、人工智能等技術,實現生產計劃柔性化、庫存管理精準化、質量管控智能化,提升效率、降低成本,以應對需求波動。
3. 加大研發投入,聚焦“新四化”
電動化、智能化、網聯化、共享化是汽車產業未來方向。零部件企業應聚焦核心技術和前沿領域,如三電系統、線控底盤、智能座艙、車規級芯片等,爭取在細分賽道成為“隱形冠軍”。
4. 深化與整車廠的戰略合作
從單純的供應關系轉向聯合開發、數據共享、風險共擔的伙伴關系,甚至參與整車廠的平臺化項目,鎖定長期訂單。
5. 拓展海外市場與后市場
在滿足國內需求的積極開拓海外市場,特別是“一帶一路”沿線國家。汽車后市場、維修配件、再制造等領域也蘊藏巨大潛力。
6. 用好資本工具與政策紅利
借助科創板、創業板、北交所等多層次資本市場,拓寬融資渠道。積極申報專精特新、綠色工廠、智能工廠等資質,獲取政策支持。
四、結論:困境是暫時的,分化是長期的
疫情反復沖擊下,汽車零部件企業確實面臨嚴峻考驗,但并非沒有出路。那些能夠快速調整策略、擁抱變化、堅持創新的企業,不僅能夠走出困境,更有可能在產業重構中實現躍升。反之,固守舊模式、缺乏核心競爭力的企業,則可能被市場淘汰。
汽車零部件行業的困境是階段性的,而產業升級和優勝劣汰是長期趨勢。企業唯有以變應變,才能在不確定的環境中贏得確定性的未來。走出困境,不僅需要企業自身的努力,也需要政府、行業協會、整車廠和資本市場的協同支持。冬天終將過去,春天必會到來——但春天只屬于那些提前準備的人。